Investimentos costumam ser avaliados pela taxa prometida, mas essa comparação isolada esconde uma pergunta decisiva: o que poderia ser feito com o mesmo dinheiro? Escolher um ativo significa adiar, reduzir ou abandonar outra possibilidade. Esse valor deixado de lado é o custo de oportunidade, conceito que amplia a análise sem transformar cada decisão em uma tentativa de prever o futuro.
Na vida financeira, a melhor escolha nem sempre é a que apresenta o maior retorno potencial. Prazo, liquidez, segurança, dívidas e prioridades também competem pelo mesmo recurso. Ao observar essas relações, o investidor consegue tomar decisões mais coerentes com sua realidade, evitando comparar produtos diferentes como se todos tivessem a mesma função.
Investimentos e custo de oportunidade: como comparar escolhas além da rentabilidade
Custo de oportunidade é o benefício que poderia ter sido obtido na alternativa deixada de lado. Se uma pessoa usa uma quantia para comprar um ativo, esse dinheiro deixa de estar disponível para quitar uma dívida, financiar um curso, formar uma reserva ou realizar outro investimento. O conceito não aponta uma resposta automática, mas ajuda a tornar o processo de escolha mais completo.
A comparação precisa considerar alternativas realistas. Não faz sentido confrontar um investimento disponível hoje com uma rentabilidade hipotética e improvável. Uma referência mais útil pode ser o custo efetivo de uma dívida, o retorno líquido de uma aplicação compatível com o prazo ou o valor de manter dinheiro acessível para uma necessidade previsível.
Também é importante separar retorno esperado de resultado garantido. Uma aplicação pode ter potencial de valorização, mas apresentar oscilações, custos, impostos ou risco de perda. Outra alternativa pode oferecer ganho menor, porém maior previsibilidade. O custo de oportunidade surge justamente da troca entre essas características, e não apenas da diferença entre duas taxas.
O que fica de fora também tem preço
Quando alguém mantém dinheiro em uma aplicação de longo prazo, pode perder flexibilidade para lidar com uma despesa próxima. Da mesma forma, ao deixar todo o capital parado por receio de oscilações, pode abrir mão de uma possível valorização. Em ambos os casos, existe uma consequência econômica, mesmo que ela não apareça como uma cobrança explícita.
Antes de escolher, vale responder a três perguntas:
- Qual necessidade ou oportunidade será adiada se o dinheiro for aplicado?
- Quanto custa manter a alternativa atual, considerando inflação, juros e taxas?
- Que perda seria mais difícil de suportar: menor retorno, menor liquidez ou maior oscilação?
O objetivo dessas perguntas não é encontrar uma alternativa perfeita. É identificar qual troca combina melhor com o momento financeiro. Uma escolha pode ser adequada mesmo com retorno potencial menor, caso reduza uma dívida cara, preserve uma reserva necessária ou evite o resgate antecipado de um investimento sujeito a perdas.
Investimentos com metas concorrentes: como escolher prioridades
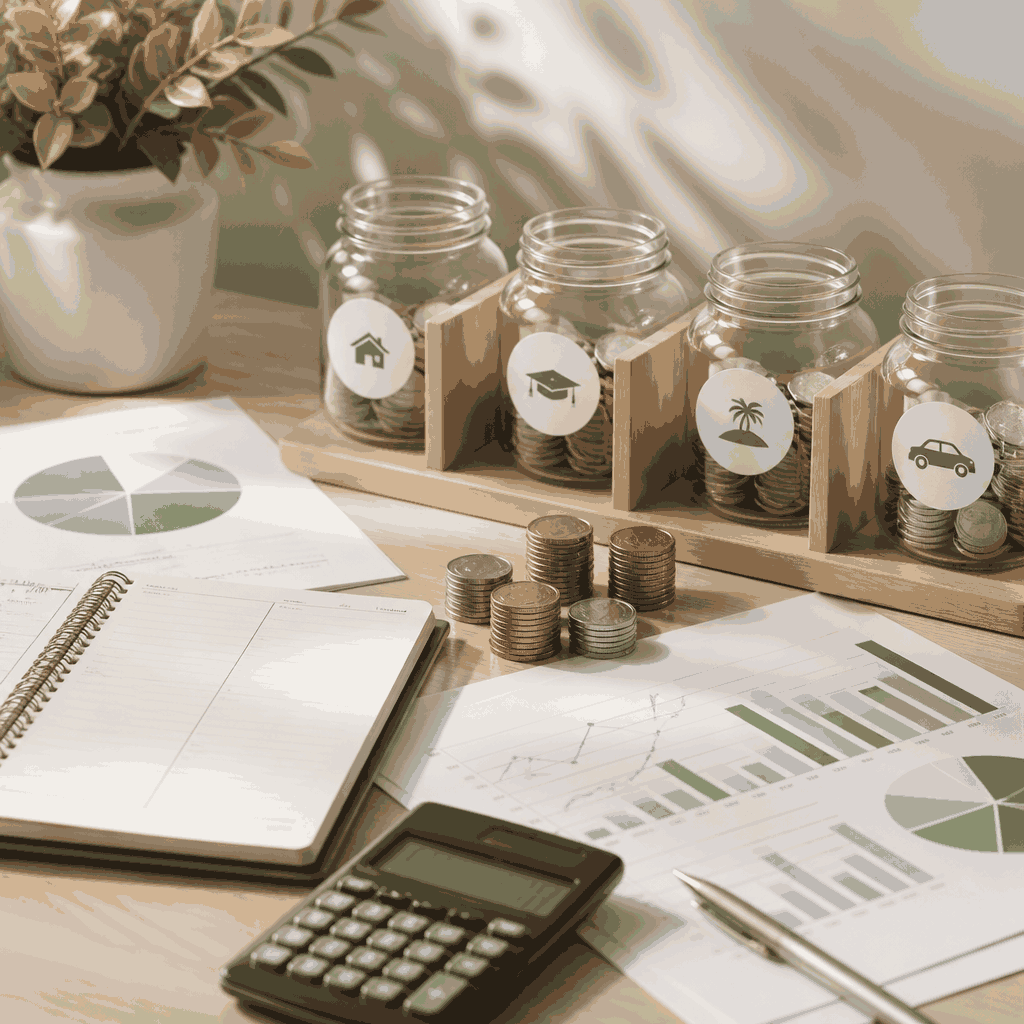
Metas financeiras raramente acontecem de forma isolada. A mesma pessoa pode querer trocar de carro, investir para a aposentadoria, reformar a casa e manter dinheiro para imprevistos. Como a renda disponível é limitada, direcionar mais recursos para uma meta reduz o ritmo de outra. Essa concorrência precisa ser reconhecida antes da escolha dos produtos.
Uma maneira prática de ordenar prioridades é observar o prazo e a consequência de não cumprir cada objetivo. Despesas essenciais e compromissos próximos costumam exigir maior previsibilidade. Metas distantes podem aceitar mais variação, desde que a pessoa consiga suportar oscilações e mantenha tempo suficiente para atravessar diferentes condições de mercado.
O custo de oportunidade também aparece quando uma meta emocionalmente importante recebe recursos que deveriam cumprir uma função básica. Comprar um bem desejado pode parecer mais concreto do que investir para uma necessidade futura, mas a decisão muda de significado quando compromete o caixa ou aumenta o endividamento.
Uma matriz simples para ordenar decisões
Uma matriz de prioridades pode ajudar a comparar alternativas sem depender apenas da intuição. Para cada objetivo, registre seu prazo, a importância, a flexibilidade da data e o risco de adiar. Depois, avalie como cada investimento contribui para a meta e quais limitações ele cria.
- Prazo: quando o dinheiro precisará estar disponível?
- Impacto: o que acontece se o objetivo for adiado?
- Reversibilidade: é possível mudar de ideia sem perda relevante?
- Incerteza: o resultado depende de fatores difíceis de controlar?
A pontuação não precisa ser sofisticada. Uma escala de um a cinco já permite visualizar conflitos que ficam escondidos quando todas as decisões são tratadas como simples busca por rentabilidade. Se uma meta tem prazo curto e alto impacto, por exemplo, a liquidez pode pesar mais do que uma pequena diferença no retorno estimado.
A matriz não substitui a análise do investimento. Ela apenas organiza o problema antes da escolha. Em seguida, ainda é necessário verificar regras de resgate, custos, tributação, proteção aplicável e possibilidade de perdas. Quanto mais importante for o objetivo, mais cuidadosa deve ser a comparação entre promessa e funcionamento real do produto.
Investimentos e incerteza: como lidar com o que não pode ser previsto
O custo de oportunidade se torna mais difícil de avaliar quando os resultados dependem de variáveis incertas. Preços de ativos, taxas de juros, inflação e condições econômicas podem mudar. Por isso, uma análise responsável trabalha com faixas de resultado e diferentes cenários, em vez de tratar uma projeção como promessa.
Risco e incerteza estão relacionados, mas não são idênticos. O risco pode ser estimado com base em informações e hipóteses; a incerteza envolve acontecimentos cuja probabilidade ou impacto são difíceis de medir. Essa diferença explica por que duas alternativas com retorno esperado semelhante podem exigir comportamentos muito diferentes do investidor.
Em vez de perguntar apenas quanto uma aplicação pode render, avalie o que ocorrerá em cenários favoráveis, neutros e desfavoráveis. Considere também a reação necessária em cada situação. Um investimento que exige venda apressada durante uma queda pode ter um custo de oportunidade maior do que aparentava no momento da contratação.
Regras que reduzem decisões impulsivas
Definir regras antes de investir ajuda a proteger a decisão contra euforia, medo e pressão externa. Essas regras devem indicar quando revisar a estratégia, quais mudanças justificam um resgate e qual perda temporária pode ser suportada sem comprometer objetivos importantes.
- Estabeleça um prazo mínimo para reavaliar a escolha, salvo mudança relevante na situação.
- Registre o motivo do investimento e a função que o dinheiro deverá cumprir.
- Defina limites de concentração para evitar dependência excessiva de um único ativo.
- Compare resultados líquidos, considerando taxas, impostos e possíveis custos de saída.
Esses critérios reduzem o risco de trocar de estratégia apenas porque outra alternativa ganhou destaque. A comparação deve ser feita entre decisões completas: produto, prazo, custos, liquidez, tributação e comportamento esperado. Mudar para uma opção aparentemente superior pode destruir valor se houver perdas na saída ou se o novo investimento não atender à necessidade original.
Outra proteção é separar revisão de acompanhamento constante. Observar cada oscilação pode aumentar a ansiedade e estimular movimentos desnecessários. Revisar em intervalos definidos permite avaliar se a situação mudou de verdade, se a meta continua válida e se o custo de permanecer na estratégia ficou maior que o custo de alterá-la.
Investimentos na prática: como transformar comparação em rotina
Aplicar o conceito de custo de oportunidade exige um processo simples e repetível. Primeiro, identifique o dinheiro disponível e sua origem. Depois, associe cada parcela a uma função, como despesas próximas, proteção, projetos ou crescimento patrimonial. Só então compare investimentos que possam cumprir aquela função sem criar conflitos desnecessários.
Uma rotina funcional pode seguir cinco passos:
- Mapear renda, despesas, dívidas e reservas já existentes.
- Definir o prazo e a prioridade de cada objetivo.
- Selecionar alternativas compatíveis com a necessidade de liquidez.
- Calcular o retorno líquido e observar riscos e custos.
- Registrar a decisão e estabelecer uma data de revisão.
Suponha que uma pessoa tenha uma quantia disponível e esteja entre investir, antecipar uma dívida ou preservar caixa. A comparação não deve usar apenas a rentabilidade anunciada. É preciso verificar os juros evitados com a quitação, o ganho líquido provável do investimento, a necessidade de liquidez e o impacto de ficar sem dinheiro acessível.
Quando a decisão envolve uma dívida com custo elevado, o benefício de reduzi-la pode ser mais previsível do que o retorno de uma aplicação sujeita a oscilações. Isso não significa que quitar todo débito seja sempre a resposta. O investidor também precisa verificar se continuará com recursos para emergências e compromissos essenciais.
Da mesma forma, manter uma reserva com acesso rápido pode representar um custo financeiro em comparação com alternativas de prazo maior. Porém, essa diferença pode funcionar como o preço da tranquilidade e da autonomia. Sem liquidez, uma emergência pode obrigar a contratar crédito caro ou vender ativos em um momento desfavorável.
Investir melhor, portanto, não significa perseguir a maior taxa em qualquer circunstância. Significa entender as trocas envolvidas, comparar alternativas possíveis e escolher a combinação que protege as prioridades mais importantes. Ao incorporar o custo de oportunidade à análise, o investidor passa a avaliar não só quanto pode ganhar, mas também o que precisa preservar para manter suas decisões sustentáveis.